Showing posts with label međunarodne finansije. Show all posts

17 Aug 2013

Larry Summers i konflikt interesa


Kako sada stvari stoje došlo je do promene na čelu liste mogućih kandidata za predsednika saveta guvernera Fed. Larry Summers trenutno ima velike šanse da bude predložen i izabran. U suštini nije ne očekivano. Summers je bo rektor Harvarda i sa te pozicije je prekomandovan u savet Ekonomski savet Baraka Obame. Takođe je radio i u prethodnog demokratskog predsednika Klintona. Sa strane ekonomske teorije, on je pripadnik neoklasične, neokejnzijanske škole a u ideološkom smislu je pravi socijal-demokrata te se sve u potpunosti slaže. Postoji šansa da i Paul Krugman bude zadovoljan takvim izborom. 

Drugi, možda ne toliko važan faktor za sam izbor, koliko za perspektivu delovanja Summersa kao šefa Feda je njegova povezanost sa Wall Streetom. U ovom linkovanom tekstu možete naći dosta informacija o tome kako je sve Larry Summers povezan sa finansijskim establišmentom. On je dobar prijatelj, svetnik i saradnik više fondova i firmi iz finansijskog sveta, dosta je radio sa Goldman Sachsom. Summers (71. Secretary of the Treasury) je usko sarađivao sa ljudima kao što su Henry Paulson (74. Secretary of the Treasury, ex CEO Goldman Sachs) ili Robert Rubin (70. Secretary of the Treasury, ex Citigroup). Jedna stvar deluje sigurno - ako Summers zameni Bernankea, ne možemo očekivati promenu monetarne politike. Finansijski sektor će i dalje imati snažnu i stalnu podršku od Feda u obliku stalnog bail-outa bezvrednih papira. Finansijskom establišmentu sa Wall Streeta  i dalje će biti jako dobro.

19 Jun 2013

Rast kamata bi lasirao krizu javnog duga u Srbiji


Dok se veliki bankari i investitori motaju oko Feda, čekajući da vide da li će QE beskonačno biti nastavljen, u Srbiji se mere štednje svode na, umesto planiranih 3.6% BDP, spuštanje deficita budžeta sa 7% na 5%. Dakle, nastavlja se dobro opraobana i uvežbana politika državnog rasipanja, jakog dinara, pumpanja privatne potrošnje i uvoza. Niko ne razmišlja o perspektivi u nerednih nekoliko godina. 

Fed je već više od godinu vodio politiku kupovine oko 80 milijardi dolara obveznica i hartija mesečno, pumpajući bilanse banaka i otkupljujući pogrešne odluke investitora. Fed i ECB su u poslednjih 3 godine upumpale preko 5-6 hiljada milijardi evra svežeg novca u finansijski sistem. To nije pomoglo preterano oporavku privrede, ali je spustilo kamate na javni dug. Tako je i prinos na javni dug Srbije, i pored loše perspektive, pao gotovo 3%. 

Važna stvar, kada jednom dođe do rasta kamata i prinosa na dug, kada Fed prestane da štampa ko lud, Srbiju čeka kriza javnog duga. Ako nešto odmah ne promenimo, nikada nećemo vratiti dug. Jer sada imamo politiku da novim dugom otplatimo stari. Šta se dešava kada je novi dug 2, ili 3 puta skuplji? U ministarstvu finansija očigledno nema odgovora na ovo pitanje.


9 Mar 2013

Fiksni kurs: olako se odbacuje dobro rešenje


Prenosim vam novi tekst za novosadski Dnevnik.

Javna debata o obliku kursa u Srbiji opterećena je mnogim nerazumevanjima u vezi fiksnog režima kursa, što je dovelo do toga da se ideja njegovog uvođenja u javnosti olako odbacuje. Izbor režma kursa zavisi od karakteristika privrede, ali u slučaju Srbije, nasuprot uveravanjima od strane dela stručne javnosti, svi poznati kriterijumi jasno govore u prilog fiksnom kursu. Srbija je mala, otvorena i makroekonomski nestabilna privreda, trgovinski i finansijski vezana za evrozonu i sa već izrazito raširenom neformalnom upotrebom evra.

U nedavnoj studiji pod nazivom „Fiksni kurs za dinar“, objasnili smo zašto je fiksni kurs dinara mnogo bolje rešenje od sadašnje valutne neizvesnosti. Ključna stvar koju u vezi fiksnog kursa treba znati je da je on vrlo pouzdan i jednostavan za održavanje sve dok se strogo poštuje jedno pravilo. To je valutno pravilo, po kojem se domaći dinarski novac može štampati isključivo na osnovu priliva deviza u zemlju. Ako bi se Narodna banka Srbije (NBS) zakonski obevezala da poštuje to pravilo, fiksni kurs bi doneo makroekonomsku stabilnost, uneo izvesnost i blagotvorno delovao na privredu Srbije.

U javnosti se iznose različiti argumenti protiv fiksnog kursa, ali oni su zasnovani na nerazumevanju suštine ovog režima - poštovanje valutnog pravila. NBS ne bi imala potrebe da kurs posebnim veštinama održava ili „brani“. Naprotiv, fiksni kurs je prirodni i automatski mehanizam emitovanja dinara sa ulaskom deviza u NBS i povlačenja dinara kada devize izlaze. Sve što NBS u režimu fiksnog kursa treba da radi je da ne interveniše i ne remeti ovaj mehanizam.

Često se čuje da Srbija neće biti sposobna da održi fiksni kurs jer su za njegovo održavanje potrebne velike devizne rezerve, te da bi se zalihe deviza NBS brzo istopile. To ne stoji, jer je kod fiksnog kursa, domaći primarni novac u uskoj vezi sa deviznim rezervama. Ako se pogledaju fiksni kursevi koji funkcionišu u zemljama poput Estonije, Litvanije, Slovačke, Bugarske ili Bosne i Hercegovine, nijedna od njih, ni u vreme najveće krize, nije ostala bez deviznih rezervi niti je ikada postojala opasnost da se one istope. Pri fiksnom kursu devizne rezerve su samo naličje domaćeg primarnog novca i dok god se proporcija između domaćeg novca i deviznih rezervi održava, sam njihov nivo čak nije ni bitan. Bitno je samo da domaći dinarski novac ne prelazi taj nivo. Inače, danas je u Srbiji dinarski primarni novac manji od 3 milijarde evra, dok devizne rezerve prelaze 10 milijardi evra. Dakle, NBS ima čak i mnogo više deviznih rezervi nego što joj je za fiksni kurs potrebno.
Dalje, čuje se da je izbor nivoa na kojem se kurs fiksira potencijalan problem. Naprotiv, ovo nije nikakav problem – kurs je najbolje fiksirati za nijansu niže od tržišnog nivoa na kojem se trenutno nalazi. Teorijski, na bilo kojem nivou da se kurs fiksira, on će uz striktno poštovanje valutnog pravila ostati stabilan. U praksi, može da bude neprijatno ako je dinar u početku prejak. Ako se dinar fiksira na 100 dinara za evro, to znači da će Srbija morati odmah da uđe u deflaciju (opšti pad cena) da bi se domaće cene prilagodile ovakvom kursu. Takav kurs je i dalje potpuno održiv, ali deflacija na kratak rok destimuliše privredu i stvara recesiju. Zato je najbolje fiksirati ga na današnjem ili nešto nižem nivou – recimo 115 ili 120 dinara za evro.
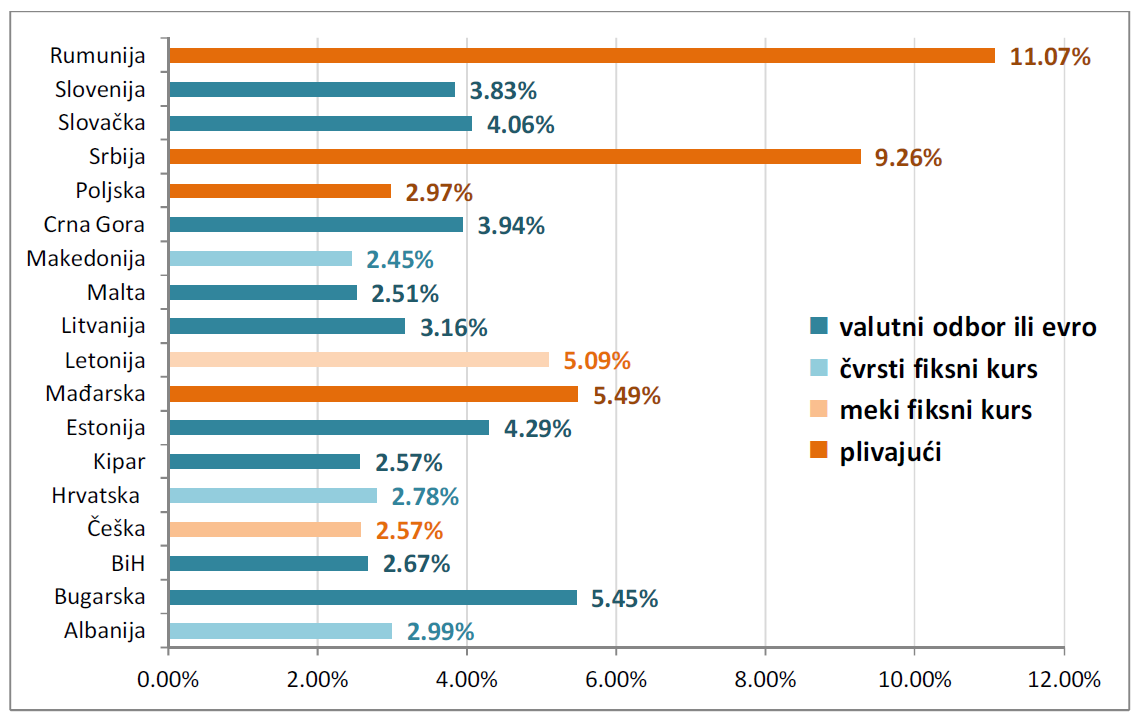
Takođe, mnogi pogrešno smatraju da je makroekonomska stabilnost preduslov održivosti fiksnog kursa. Uzročnost je, međutim, suprotna: fiksni kurs se upravo uvodi da bi ostvario makroekonomsku stabilnost. Fiksni kurs se posebno preporučuje zemljama sa neodgovornom domaćm monetarnom politikom, kao što je to u Srbiji već decenijama slučaj. Valutno pravilo ograničava prostor za inflatornu politiku centralne banke, te daje kredibilitet domaćoj valuti, što su upravo bili motivi uvođenja fiksnog kursa na prvom mestu u nizu tranzicionih zemalja. Danas, zemlje sa fiksnim kursom imaju značajno nižu inflaciju.
Prosečna godišnja inflacija u periodu 2002 - 2012, u tranzicionim zemljama
Neki, pak, ističu da je za fiksni kurs neophodna jaka ili konkurentna privreda. Nasuprot uvreženom mišljenju, kvalitet u konkurentnost privrede ne igraju nikakvu ulogu u održanju kursa. Ako centralna banka sledi pomenuto valutno pravilo, ona može održati fiksni kurs čak i sa nepostojećom privrednom. Ne samo da mnoge zemlje u okruženju Srbije (Hrvatska, BiH, Makedonia, Albanija i Bugarska) čija privreda nije ništa naročito bolja, bez problema održavaju fiksne kurseve, nego fiksne kurseve prema evru održava i dobar broj afričkih zemalja sa mnogo slabijim ekonomijama. Jednostavno, snažna privreda nije uslov za održiv fiksni kurs. Ponašanje centralne banke po valutnom pravilu jeste.
Koji je onda glavni razlog protivljenja fiksnom kursu? Jedan je rašireno nerazumevanje njegovog mehanizma, čak i od strane mnogih uglednih ekonomista. Drugi razlog su interesi u i oko NBS. U sistemu fiksnog kursa NBS funkcioniše kao jedna velika menjačnica: ona više ne može voditi samostalnu monetarnu politiku, ne može intervenisati na deviznom tržištiu, određivati kamatnu stopu i uopšte gledano, njena uloga se drastično smanjuje. Zbog toga su svi guverneri koje je Srbija posle Dragoslava Avramovića imala bili protiv fiksnog kursa. Međutim, dok daje važnost stručnjacima NBS, izvesno je da postojeći režim plivajućeg dinara i proizvoljnih intervencija NBS već dugi niz godina nanosi štetu najvećem delu privrede i stanovništva.

4 Mar 2013

Fiksni kurs za dinar

U svetlu obnovljene rasprave o fiksnom kursu, Slaviša Tasić sa Tržišnog rešenja i ja smo napisali manifest o fiksnom kursu:

Fiksni kurs za dinar

U njemu ćete naći sve o fiksnom kursu, šta taj režim zapravo znači i kako funkcioniše. Takođe tu se nalaze i prednosti koje donosi fiksni kurs, zašto je idealan za Srbiju, kao i poseban osvrt na mitove i zablude o fiksnom kursu koji su prisutni u srpskoj javnosti.

Širite dalje.

22 Dec 2012

George Shultz o Evropi

Prenosim vam zanimljiv video izlaganja Georga Shultza o stanju u Evropi i razlikama između EU i SAD. Uvek me je oduševljavala jednostavnost s kojom Shultz govori o bitnim temama. Inače ko ne zna ko je čovek, odmah na Wiki da pročita. Shultz je bio državni sekretar za vreme Ronalda Reagana i kao takav imao veoma važnu geo-političku ulogu u 80im godinama. Smatram da je on jedna od najvažnijih figura u okončanju Hladnog rata, pobedi demokratije u Evropi i guranju tržišnih reformi u SAD za vreme Reagana.

Preneo bih još citat iz videa koji sjajno ilustruje politički gridlock u kojem se danas Evropa nalazi:
"The euro, the exchange rate system, it is important. Now we are in the position of saying instead of having currency cross-rates change to accommodate changes (in real economy), we are telling people that they have to take 20% cuts in pay. Sorry folks that doesn't go! That is politically explosive as we could see. And it is not necessary, there are ways. The European monetary system worked well. So, what we now see is a kind of scrambling, rambling business, with all kinds of ideas put up, and all the ideas in the end wind up meaning the Germans should give some money to people. And it is just different ways of phrasing it and constructing it, but that it's what it comes down to. And after while that runs out of steam. And the austerity prescriptions tell people to tear their societies apart when they are already overcommitted because of the ageing societies. They made to many promises already which they can't keep, just as we have in United States."

29 Oct 2012

Neto izvoz


PLATNI BILANS (mlrd. evra)
2007
2008
2009
2010
2011
uvoz robe
-13,451
-15,971
-11,096
-12,176
-13,952
izvoz robe
6,383
7,416
5,978
7,402
8,438
BILANS TEKUĆEG RAČUNA
-7,068
-8,555
-5,118
-4,774
-5,514
u % BDP
-18%
-22%
-7%
-7%
-9%
BILANS FINANSIJSKOG RAČUNA
5,176
7,133
2,207
1,986
2,752
SDI
742
-1,687
2,363
-929
1,801

izvor: Kvartalni Monitor Vol. 27, FREN


Ovaj post je namenjen onima koji veruju da depresijacija dinara pomaže izvozu. Ja ovde neću ići u detaljnu analizu, trebaju mi podaci i za 2012 (procene) i naravno stepen depresijacije. Ne bih želeo da išta konretno zaključujem na osnovu godišnjih podataka, radije bih radio na osnovu kvartalnih a najbolje na osnovu mesečnih. No prvi utisak je da je logička rasprava iz svih prethodnih postova, koja tvrdi da depresijacija ne pomaže izvozu tačna. Maršal-Lerner najverovatnije ne važi, ili ako važi zanemarljiv je u odnosu na troškove koje donosi inflacija i rast troškova uvoznih proizvoda, mašina i kapitala.

Ponavljam zaključak svih prethodnih postova, izborom fleksibilnog kursa žrtvujemo finansijsku stabilnost, nisku inflaciju, predvidljivije poslovno okruženje i veći stepen integracije sa inostranstvom zarad nezavisne monetarne politike koja je dala nikakve rezultate, uz nadu da manipulacijom inflacije i kretanja valute možemo podstaći ekonomski rast (koga nema).

23 Oct 2012

Šta je bolje: valutni odbor ili uvesti evro?

Kao komentar na prethodni post koji se bavio kursom evra, dobio sam sledeće pitanje: Ako je rešenje uvođenje pravog fiksnog kursa ili valutnog odbora zašto onda jednostavno ne uvedemo evro?

Na ovo pitanje teško je dati jednoznačan i brz odgovor jer postoje argumenti za i protiv i dosta neizvesnosti.  Ali ipak pokušaću da izložim nekoliko razmišljanja koja mi se čine relvantna za ovu raspravu.

Prvo, uvođenje evra veoma je škakljivo političko pitanje. EU i ECB glasno su se protivile uvođenju evra u Srbiji svaki put kada je to bilo ko ovde relevantan pominjao. Uvođenje valutnog odbora bilo bi "kompromisno" rešenje - formalno ne uvodimo evro ali realno efekat je gotovo isti. Ako EU može da ti zabrani koju valutu da koristiš, ne može da ti zabrani koju politiku krusa ćeš primenjivati. Mada, mislim da bi EU bila indiferentna prema uvođenju evra u Srbiji kada bi ovde deficiti i inflacija bili niski, pa uvođenje evra kod nas ne bi bilo percepirano kao potencijalni rizik ili pretnja za stabilnost EMU. Pritom, mislim da bi uvođenje valutnog odbora bilo unutrašnje politički mnogo jednostavnije i izvodljivije.

Drugo, koliko god verovovao da je verovatnoća propasti evra mala, barem u srednjeročnom periodu, uvođenje valutnog odbora daje više prostora za brz i efikasan prelazak na fiksni kurs prema nemačkoj valuti. Ako evro propadne, isti monetarni sistem koji bi primenjivali prema staroj zajedničkoj evropskoj valuti treba primeniti i prema novoj - namačka marka. Kada bi imali evro kao platežno sredstvo, potencijalni prelazak bio bi mnogo skuplji nego prosto vezivanje dinara za novu valutu.

Treće, glavni problem uvođenja valutnog odbora u odnosu na uvođenje evra je mogućnost odustajanja od monetarnog pravila. Ako uvedemo valutni odbor, uvek postoji šansa da se pojavi neko stari/novi koji će narodu i političarima prodati priču kako je potrebna depresijacija zbog "podsticanja male inflacije koja je dobra za rast", "depresijacija koja će povećati konkurentnost" ili nešto treće. Kad uvedete evro, nema nazad! Ako je lakše biračima prodati valutni odbor, lakše je prodati i odustajanje od njega, dok kada bi jednom prešli na bolju valutu, povratak je gotovo nemoguć.

To su tri moja ključna razmišljanja o ovoj temi. Naravno, manje bitnih argumenata je još mnogo a ima i mnogih kojih se teško setim u prvom trenutku. Zato predlažem da ispod posta, ostavite komentar, razmišljanje ili pitanje.

21 Oct 2012

Zašto je dinar ojačao i koliko će to trajati?*

Srednji kurs pre samo dva meseca, sredinom avgusta, bio je 118 dinara za 1 evro. U međuvremenu dinar je ojačao oko 6,3% na 111 dinara za jedan evro. Razlog za trenutno jačanje dinara ne treba tražiti u poboljšanju parametara Srpske ekonomije već u skorašnjim merama Narodne banke Srbije i Ministarstva finansija i privrede. Ove mere će biti kratkog daha i za 6 meseci možemo očekivati nagli pad dinara i skok kursa evra na nove rekordne vrednosti. 

Tri su ključna razloga zbog kojih je dinar ojačao. Prvo, početkom avgusta NBS je povećala dinarski udeo obavezne rezerve za devizne depozite[1]. To znači da od svakog evra koji prikupe u štednji banke moraju da odvoje više dinara kao rezervu. Ovo je kreiralo veštačku tražnju za dinarima i oslobodilo deo deviznih sredstava banaka. Na tržištu je došlo do povećane ponude evra i povećane tražnje za dinarima.

Drugo, jedna od prvih mera Ministarstva finansija i privrede za podsticanje ekonomije bio je program subvencionisanih kredita za likvidnost. Ovi krediti su odobravani od početka septembra i njihov ukupan iznos nije za sada poznat mada se može očekivati ukupan iznos od milijardu evra. Subvencionisani krediti su odobravani u dinarima od strane domaćih banaka, ali su indeksirani u evrima, gde država subvencioniše veći deo iznosa kamate. Efekat odobrenja ovog programa na tržište deviza je višestruk. Veliki iznos novih kredita u dinarima kreirao je trenutni pritisak na tražnju za dinarima dok je sa druge strane izostao pritisak na tražnju za evrima jer su krediti dominatno odobravani za pokrivanje minusa u tekućem poslovanju i plaćanju domaćih obaveza. Ovi krediti imaju grejs period od 6 meseci što će biti veoma značajno u budućem kretanju kursa evra.

Treći bitan razlog jačanja dinara je značajno zaduženje države na tržištu obveznica (poslednii put oko milijardu dolara 27. septembra) što je bezbedilo visoke prilive deviza i relaksiralo domaće devizno tržište. Visoke kamate na obveznice koje su prodate ove godine počeće sa otplatom tek od sredine 2013. godine.


Šta će se desiti sa kursom u narednom periodu?
U prethodnim redovima videli ste da je dinar veštački ojačao zbog akcija ministarstva i NBS u prethodnih nekoliko meseci. Ovi efekti biće kratkog daha iako to sada tako ne deluje. Trenutni efekat promene strukture obavezne rezerve već se polako gubi, ali je tražnja za dinarima usled subvencionisanih kredita i zamene prikupljenog deviznog duga države i dalje veoma visoka.

Međutim, podizanje PDV podstaćiće inflaciju i dizanje cena uvoznih proizvoda što će negativno uticati na vrednost dinara. Veliki pritisak na kurs možemo očekivati nakon nove godine kada na naplatu dolaze kamate na kredite iz ranijeg perioda. Pogotvo snažno slabljenje dinara može se očekivati u periodu kada dođe do vraćanja prvih rata subvencionisanih kredita (od marta 2013. godine) te kada dođe do punog efekta inflacije na kurs. Analizirajući sve prethodne efekte možemo očekivati slabljenje dinara do kraja godine za nekoliko procenata, na stari nivo od 118 dinara za evro već početkom naredne godine i na 120 do 122 dinara posle marta 2013. godine.

Efekti slabljenja dinara po građane i privredu
Svako slabljenje dinara znači pad standarda građana. Strani proizvodi, od kojih mnogi nemaju domaću zamenu, postaju skuplji. Troškovi grejanja, goriva i uvozne hrane u velikoj meri zavise od kretanja kursa pa se može očekivati rast cena i pad kupovne moći građana. Firme su takođe na gubitku zbog naglog rasta troškova poslovanja. Čak i izvoznici gube takođe jer su svi dodatni prihod od izvoza u dinarima anulirani sa rastom cena međuproizvoda, energenata, mašina i kapitala. Pad dinara znači brzi rast inflacije i troškova, rast domaćih kamata i neizvesnosti u poslovnom okruženju. Pogubne dugoročne posledice po privredu Srbije su više nego jasne.

Šta učiniti?
Jedini način da se dugoročno reši problem inflacije i pada dinara je prelazak na neki od oblika fiksnog kursa. Fiksni kurs ili valutni odbor zahtevaju veću fiskalnu disciplinu, garantuju monetarnu stabilnost i predvidivost sistema, veći stepen ekonomske integracije sa okruženjem, nižu inflaciju, niže kamate, predvidivost poslovanja uvoznog i izvoznog sektora. Sve tranzicione zemlje zemlje sa približnim preduslovima kao Srbija: Estonija, Litvanija, Letonija, Slovačka, Hrvatska, Slovenija, Bosna i Hercegovina, Crna Gora i Bugarska prešle su na fiksni režim kursa ili uvele evro. Njihova efikasna monetarna stabilizacija  danas im donosi veoma nisku inlfaciju uz finansijsku stabilnost.

*tekst je originalno napisan za novi projekat Mreže za Političku Odgovornost, 16. oktobra., pa zbog toga neki podaci ne odgovaraju trenutnoj situaciji. Kako je izašao veliki broj tekstova na istu temu ova moja analiza ne bi bila aktuelna za dve nedelje pa je sada objavljujem.


[1] 9. avgusta 2012. godine, Izvršni odbor Narodne banke Srbije doneo je odluku o povećanju obavezne rezerve na evro plasmane i plasmane indeksirane u evrima, sa 27 na 32% za devizne depozite ročnosti do godinu dana, i sa 19 na 24% za devizne izvore ročnosti do dve godine.

12 Oct 2012

prognoze MMF za Srbiju

Međunarodni Monetarni Fond izašao je sa novim prognozama za privredna kretanja Srbije. Prognoziranje u Ekonomskoj analizi često se svede na gledanje u pasulj, barem što se tiče preciznosti. Upravo zbog toga smatram da je potrebno objasniti koja je verovatnoća da su poslednje prognoze tačne. 

Analitičari fonda predviđaju privredni pad od -0.5% u ovoj godini. U aprilu kada su prošli put davali opštu analizu spustili su prognozu sa 1.5 na 0.5% rasta. Dakle tada su omanuli ponovo za 1%. 

Zapravo prognoze MMF obično se svedu na evidentiranje očiglednog, da prethodna prognoza nije bila tačna i da je stvar otišla dođavola. Barem je u Srbiji poslednje tri godine to permanentni slučaj. Gledajući kvartalna kretanja, te novo zaoštravanje zbog podizanja PDV i više inflacije smatram da je ova prognoza optimistična i da će pad BDP biti bliži -1%, ako stvari krenu naglo nagore onda sledi i veći pad.

Druga bitna tačka prognoze je inflacija, gde MMF predviđa rast potrošačkih cena za 5,9% u ovoj i 7+ u narednoj godini. Ovo tek nema šanse da je tačno. Hrana, energenti, usluge sve je već do septembra otišlo gore i to po takvom trendu da je prognoza od 5,9% u ovoj godini verovatno već otišla gore. A tek se čeka efekat podizanja PDV koji će sam napumpati oko 1,5 do 2% inflacije, dakle ova prognoza je potpuno nemoguća.

Na kraju zanimljivo je da MMF predviđa i beleži rast platnobilansnog deficita, odnosno produbljivanje deficita tekućeg računa. To je veoma zanimljiv podatak za raspravu o režimu kursa jer izbija i poslednji argument pristalicama fleksibilnog kursa, da depresijacija valute povećava pokrivenost uvoza izvozom. Upravno suprotno se događa u Srbiji, a dobrom ekonomskom analizom dolazi se do zaključka da je pad izvoza očekivan.

12 Sept 2012

Fiksni kurs za Srbiju

Posle par meseci posvećenosti temi deviznog kursa, cenom evra u Srbiji i delom monetarnom politikom izlazim pred vas sa krajnom verzijom svog seminarskog rada: "Politika kursa u maloj otvorenoj privredi - primer Srbije". Teks ima oko 9.000 reči i pisan je ekonomskim žargonom tako da može biti nerazumljiv ljudima koji slične tekstove nisu čitali. Ovde vam prenosim veći deo zaključka rada sa idejom da možda zainteresujem vas koji poznajete i volite tehničku i analitičku raspravu tvrđenja koja poentiram u zaključku:

Zaključak:

...Gotovo sve zemlje iz neposrednog okruženja, Bosna i Hercegovina, Bugarska, Crna Gora i Hrvatska sa sličnim nasleđem, udaljenošću od relevantnih tržišta i stepenom razvoja, opredelile su se za čvrst paritet ili potpunu integraciju sa EMU. Zemlje koje nisu uvidele nedostatke fleksibilnih kurseva za naše preduslove, poput Rumunije, Mađarske i Srbije pretrpele su visoku inflaciju i viši stepen monetarne nestabilnosti.

Izbor fleksibilnog kursa u Srbiji po teoriji trebalo bi da doprinese lakšoj amortizaciji eksternih šokova, povoljnom uticaju depresijacije na neto-izvoz i većoj fleksibilnosti monetarnih vlasti u postizanju, paralelno, ciljeva inflacije, kursa i ekonomskog rasta. Međutim, videli smo da monetarne vlasti nisu bile u stanju da prekinu inflatorna i depresijacijska očekivanja, ni da kontrolišu nivo kreditne aktivnosti jer su kamate bile van domašaja kontrole NBS, niti da pozitivno utiču na nivo kursa ili neto-izvoza. Analizom pass-through efekta, Maršal-Lernerovog uslova, stepena evroizacije privrede i bankarskog sektora očekivano je da NBS nije u stanju da istovremeno postigne nisku inflaciju u režimu fleksibilnog kursa. Inflacija u Srbiji ostala je veoma visoka, kurs je značajno depresirao a izvoz se nije povećao a privreda Srbije, sa zakašnjenjem, upala je u drugu recesiju i ne vidi se skoriji oporavak. Fleksibilni kurs doneo finansijsku nesigurnost i za uvozni i izvozni sektor privrede kao i za realni dohodak i standard građana...

...Jedino uvođenje fiksnog kursa ili valutnog odbora može da zaustavi inflatorna očekivanja, natera fiksalne vlasti na disciplinu i nominalno prilagođavanje naniže i osigura predvidivost realnog dohotka, sigurnost finansijskog sistema i dugoročnu održivost monetarne politike u cilju smanjenja inflacije. Valutni odbor ne garantuje sprovođenje konzervativne monetarne politike koju Srbija definitivno nije imala iako je premo stopama rasta cena bila neophodna, ali može garantovati jasno pravilo čije poštovanje može da obezbedi obaranje inflacije.

Kada se pogleda ukupna slika postavlja se pitanje zbog čega se onda insistira na fleksibilnom kursu? Jedina prednost takvog režima je realno prilagođavanje, koje možda jeste lakše trenutno, ali se dugoročno pokazalo kao pogubno po kontrolu inflacije, privredu, izvoz, standard građana i javni dug. Potpuno je pogrešno žrtvovati finansijsku stabilnost, veći stepen integracije, niže stope inflacije i predvidivost koju donosi fiksni kurs radi očuvanja nezavisne monetarne politike koja se pokazala kao nemoćna, neefektivna i neefikasna u sprovođenju strategije targetiranja inflacije, uticaju na autput i kontroli rasta cena.    

6 Jun 2012

A šta ste mislili da će da se desi?

Korišćenje jedinstvene valute ima svoje egzaktne ekonomske koristi. Prvo, eliminiše se veliki deo transakcionih troškova konverzije valuta i obračuna. Drugo, smanjuje se neizvesnost o visini prihoda i rashoda koja se može menjati zavisno od depresijacije ili apresijacije valuta. Jedinstvena valuta olakšava bolju podelu rada, lakšu trgovinu i mobilnost faktora proizvodnje. Na kraju preduzetnička računica mnogo je jednostavnija i preciznija.

Teorija optimalne valutne zone objašnjava koji uslovi moraju biti ispunjeni da bi neka regija, grupa zemalja ili teritorija primenila sistem vezanih fiksnih kurseva ili zajedničku valutu. Postoje tri ključna uslova koje ova teorija nalaže da bi neka zona bila optimalna za jedinstvenu valutu:
1. sličnu strukturu privrede
2. mobilnost dobara i resursa (rada, kapitala i ostalih faktora proizvodnje)
3. koordinacija fiskalne, monetarne i ostalih ekonomskih politika

Nezavisno da li se slažete sa ovom teorijom ili ne, ona ukazuje na nekoliko ključnih stvari na koje moramo fokusirati analizu ako želimo da preispitamo je li uvođenje evra bilo opravdano? Uzimajući u obzir sva tri uslova, evrozona teško da ispunjava i polovinu jednog. Pojedini ekonomisti su ukazivali, na razne načine, da EMU upravo nije optimalna valutna zona (Mandell, Krugman itd.).

Što se tiče strukture privrede, ovaj uslov je bio poprilično ispunjen među zemljama severa i zapada EU koji su se uključili u evrozonu. Suprotan je slučaj kada se posmatraju mediteranske zemlje nasuprot severo-zapada. Različiti poreski sistemi, različita etika, struktura glavnih grana, okrenutost izvozu - standardna dihotomija sever vs. zapad i dalje važi. Razumljivo je da ne moraju svi delovi zone da budu na istom nivou razvoja, no bitna je sličnost između procesa prilagođavanja privrednim kretanjima. Mogao bih detaljnije no prava poenta leži drugde.

Mobilnost dobara nije ni danas u potpunosti ispunjena. Ako je SAD reper, onda evrozona delimično zaostaje u  slobodi trgovine robama (sem poljoprivrednih proivzoda gde prilično zaostaje) a razmena usluga tek u poslednjih petnaestak godina prelazi granice zemalja članica (uporedo sa liberalizacijom i privatizacijom na tržištu usluga). Mobilnost kapitala isto nije ispunjena u dovoljnoj meri da bi mogla da se smatra da je potpuna. Iako slobodno kretanje roba, usluga, kapitala i rada postoji na papiru, efektivno do nje ne dolazi ni približno u onoj meri kao u SAD. Kapital se mnogo teže seli zbog razlike o oporezivanju, regulaciji, neformalnim institucijama itd. Nekome iz Severne Dakote, lakše je da se preseli i investira na primer u Kaliforniji, uz mnogo manje transakcione i sve druge troškove nego na primer slovaku u Italiji ili sl.

Na kraju, koordinaciju ekonomske politike trebalo je da reši Mastriški protokol iz 1991. Danas gotovo nijedna zemlja evrozone ne poštuje Mastriške kriterijume. Neki pozivaju da je neophodan Mastriht 2, ali ako se pogleda istorija evra, tek deceniju duga, vidimo da barem polovina zemalja, polovinu vremena nije potšovala dogovor. Na primer, većina zemalja nije potšovala nivo deficita budžeta tokom krize a neki to nisu činili ni pre krize. Pre ulaska u evrozonu, Nemačka, Francuska, Austrija, Danska, Irska, Portugal bili su blizu i neznatno preko granice nivoa duga od 60% BDP, Holandija i Švedska nešto više, dok su Italija, Grčka i Belgija još tada imale preko 110% BDP javni dug. Primetimo i to da se fiskalne politike, stope i razredi poreza drastično razlikuju među zemljama, da su nefiskalni nameti, tehnološki standardi i sl. doveli do ogromnih razlika u regoluatornom i poreskom opterećenju kapitala i rada koji dodatno destimuliše njegov slobodan tok.

Kada imate fiksni kurs, centralna banka prodaje devizne rezerve ukoliko imate deficit platnog bilansa a gomila rezerve ako ima suficita. Međutim kada se centralna banka preseli u Frankfurt nema ko da pokriva neravnotežu. Deficit tekućeg računa onda mora jednoznačno da se pokrije kapitalnim suficitom (prilivom kapitala). Ako investicije zbog lošijeg okruženja i drugih faktora neće da dođu, deficit u trgovini se pokriva zaduživanjem. Upravo to se dešava u Grčkoj. Građani i država su se zaduživali da bi trošili više iz inostranstva nego što stranci donesu para za giros i apartman. Međutim, bitno je i to da je jedini način refinansiranja tog duga, ako nema novih investicija ili smanjenje potrošnje ili novo zaduživanje. Grci su konstantno radili ovo drugo i PB deficit, prouzrokovan potrošnjom iz duga, pokrivali novim dugom. Za 6 godina korišćenja evra, do izbijanja krize, Grčka je nagomilala 2.5 puta više duga nego pri ulasku, zbog lažiranih deficita i rasta javne potrošnje i zaduživanja. Kamatne stope u Grčkoj su bile mnogo veće od dozvoljenog limita, pa kada je zbog niske Nemačke kamate to povuklo i Grčku naniže posle ulaska u EMU, zaduživanje je drastično pojeftinilo. Uz visoke strukturne deficite (deficit platnog bilansa, javnog sektora i budžeta) i ekonomiju orijentisanu isključivo na uvoz i turizam, nije nikakvo čudo daje upravo Grčka bila najbolji kandidat za magareću klupu. I tako je Grčka efektivno bankrotirala dva puta, sredinom 2010. i početkom ove godine. A sledeći kandidati su redom Portugal, Španija, Italija, Francuska, Irska ako se politika potrošnje ne promeni.

Evro je politički projekat. On je deo strategije ujedinjena Evrope na mirovnoj osnovi gde su trgovina, protok ljudi, roba i kapitala samo mehanizmi, ekonomska saradnja uopšte samo mehanizmi postizanja zajedničkog mirovnog prostora. Ta saradnja je politički nametnuta i u monetarnoj sferi čak i onda kada ekonomski nije bila opravdana.

Kako uslovi optimalne valutne zone nisu bili ni približno ispunjeni, a svi dogovori o koordinaciji makroekonomske politike nepoštovani, ostaje ključno pitanje za političare koji su kreirali evro: A šta ste mislili da će da se desi?

3 Jun 2012

Bankrot iza ugla

Preporučujem tekst Marka Paunovića na TR o potencijalnoj krizi javnog duga Srbije.

Prenosim sa bloga Dane Popović link za izveštaj Fiskalnog saveta o kojem piše Marko, a i o kojem je Dana Popović govorila u emisji "Utisak Nedelje" na B92.


15 Mar 2012

Slabljenje dinara ne pomaže izvoznicima

Tokom "srpskog Davosa" moglo se čuti dosta kritika na račun guvernera NBS, da je intervencija u odbrani kursa dinara bila nedovoljna. Od početka godine dinar je oslabio preko 5% i to najviše osećaju uvoznici, ljudi zaduženi u kreditima sa evro klauzulom kao i svi građani koji kupuju uvozna dobra u većim količinama. I trenutni šok na cene nafte verovatno dobrim delom može da se pripiše depresijaciji dinara. Najveći broj kritika, vrlo oštrih i većinom neukih, bio je poslat upravo od strane uvoznika i tajkuna koji u velikoj meri zavise od stranih kredita. 

Skupu je po mom mišljenju obeležio i guverner Šoškić jer je izneo značajnu ocenu da stabilnost kursa, iako na njega NBS može kratkoročno da utiče, u dugom roku isključivo zavisi od konkurentnosti naših proizvoda u inostranstvu i mogućnosti domaćih firmi da prihoduju u evrima. Suština je da se preterana privatna i javna potrošnja prelivaju na deficit tekućeg računa (deficit u trgovini dobrima i usluga) sa inostranstvom. Kombinovano sa katastrofalnim stanjem domaćeg poslovnog okruženja ništa drugo ne može da se dogodi osim manjka deviza na domaćem novčanom tržištu i jačanja evra. Može se reći da kurs evra nije uzrok konkurentnosti već njena posledica. Depresijacija dinara je slika efektivnosti proizvodnje dobara i usluga u našoj privredi.

Na kopaoničkom forumu čuo se i ponovni poziv na uvođenje evra. Najglasniji i stalni zastupnik te ideje je Miroljub Labus. Ne ulazeću u dublju raspravu te teme hteo bih da povežem prethodna tri pasusa u odgovoru na jednu ideju koja se neprestano ponavlja a kojoj imam šta da prigovorim. Detaljnije, često se može čuti prigovor ideji uvođenja evra ili fiksnog kursa da je nakon toga nemoguće depresijacijom dinara, odnosno inflacijom, podstaći domaći izvozni sektor. Zapravo stalna je ideja da je depresijacija valute dobra za izvozni sektor čiji rast eliminiše deficit tekućeg računa i time briše dalje pritiske na promene kursa. Pritom se navodno stvaraju nova radna mesta u izvoznom sektoru. 

Moja teza je da depresijacija dinara u Srbiji, sasvim suprotno ustaljenom mišljenju, zapravo uopšte ne doprinosi blagostanju našeg društva ali ni rastu izvoznog sektora. Postoje dva ključna argumenta (ipak samo njihova kombinacija potvrđujue moju tezu). Prvo, apresijacija kursa evra se skoro automatski kalkuliše u cene proizvoda na domaćem tržištu što pritiska inflaciju (spill-over efekat zaista je veoma snažan u Srbiji) i rast plata što jede koristi koje domaće izvozne firme imaju od povećane dinarske vrednosti deviznih priliva. Zaista, deficit tekućeg računa bi možda bio manji ali to ne znači da bi izvoznim firmama bilo bolje jer bi kod kuće morale da plate veće plate, više troškove energenata, brzo rastuće kontrolisane cene itd. Svaka apresijacija kursa evra povećava dinarske prihode izvoznih firmi ali istovremeno povećava troškove velike većine resursa, poluproizvoda i energenata koji se koriste u proizvodnji. Zbog ovih efekata rast izvoznog sektora usled depresijacije dinara je u najmanju ruku mali. Pritom treba reći da je svaki dobitak zaposlenosti u izvoznom sektoru plaćen gubitkom zaposlenosti u uvoznom sektoru. Zapravo, da li će doći do ukupnog rasta ili opadanja zaposlenosti zavisi će od dominacije radno-intenzivnih proizvodnih procesa u izvoznom ili uvoznom sektoru i drugog, no to je već preveliko udaljavanje od teme. 

Drugo važno pitanje je da li kapitalna struktura izvoznih firmi dopušta dobitke od depresijacije dinara. Kratak odgovor je odričan. Jer najveći broj značajnih izvoznih firmi zavisi od kredita koji su indeksirani u evrima. Nijedna savremena (izvozna) proizvodnja ne finansira se bez određene zastupljenosti duga a ogromna većina privrednih dugova u Srbiji je ili u evrima ili indeksirano u evrima (ako se dobro sećam 80%). Još kada se depresijacija prelije na inflaciju a kamata je varijabilna na dug onda raste i kamata a ne samo vrendost glavnice u dinarima. U prevodu, svako slabljenje dinara znači veće rate za kredite koje se moraju platiti. Sve izvozne firme svoja sredstva finansiraju iz kredita a visina rate direktno zavisi od kursa evra. Kako naplata potraživanja uvek ide sporije od plaćanja kamata i glavnica tako i obračunati viši prihodi po višem krusu evra zapravo stižu kasnije od otplata rata za kredite i izvozne firme ulaze u problem likvidnosti. Upravo ovaj mehanizam  prepoznao je (i objasnio) Toplica Spasojević u specijalnoj emisiji TV B92 o forumu na kopaoniku. Zapravo, rekao je da je svaki rast kursa evra ogroman problem za domaće izvoznike. Siguran sam da nije bio svestan da upravo daje argument za moju tezu. 

Zapravo depresijacija kursa kao metod podsticanja konkurentnosti je možda mogla da funkcioniše u SAD 60'ih godina. Dakle u velikoj zemlji koja je relativno nezavisna od razmene. Tada je bilo moguće proizvoditi, na primer, automobil od domaćih sirovina, tehnologija, radnika koji samo 1/10 dohotka troše na uvozne proizvode, uz korišćenje većinom domaćih energenata, sve to proizvedeno u dolarima. Kredit Klajsera ili GM koji su izvozili automobile izraženi su u dolarima. Potom depresijacija, koja utiče na mali deo ekonomije, sa zanemarljivim efektom na inflaciju i troškove firmi mogla je podstaknuti izvozni sektor u SAD. Slabljenje dolara je moglo drastično da poveća prihode od izvoza ali samo malo da podigne troškove izvozne firme i eto te alhemije. Međutim već danas SAD razmenjuje 1/5 BDP sa inostranstvom a globalizacija učinila je da proizvodni procesi u različitim zemljama mnogo vieš utiču jedni na druge. Tako se i slabi mogućnost podsticanja izvoza depresijacijom dolara. Međutim, velika je greška kada pokušate da prevedete teoriju koja možda važi u posebnim uslovima u velikoj zemlji gde većina proivzdonje i troškova nema veze sa inostranstvom. To svakako nije slučaj u Srbiji. Svaki proizvod koji se izveze zavisi direktno od cena energenata, uvoznih resursa, tehnologija ali i kredita, koje proporcionalno skaču sa svakim povećanjem kursa evra. Čak i poljoprivreda, koja se neprestano mistično uzdiže u govorima kao privrendi potencijal Srbije, ne profitira od slabog dinara jer on znači pre svega skupu naftu i skuplju ratu za kredit za kombajn.

Dobitak od depresijacije za izvoznike u Srbiji bio bi samo specijalan slučaj firme koja ima malo ili nimalo kredita a koristi isključivo domaće sirovine koje ne zavise od uvoznih sirovina i resursa. I naravno dobitak bi bio kratkoročan jer svako smanjenje deficita znači i manju buduću depresijaciju dinara. U maloj privredi Srbije koja mora da uveze gotovo sve proizvode i resurse, odnosno koja zavisi od stranih kredita, depresijacija dinara nameće ubrzani rast troškova svim sektorima pa i izvoznom i stavlja ih u problem likvidnosti. Nije čudo što pojedini preduzetnici to prepoznaju. 

Ideje akademskih ekonomista da se depresijacijom domaće valute rešava problem konkurentnosti domaće privrede nisu ništa manje pogrešne od plača tajkuna za preteranim rastom kursa evra. Deo uvoznog sektor žali se zbog kursa jer im rastu troškovi i obaveze uz rmanji rast dinarskih prihoda. Sa druge strane, stručnjaci predlažu slabljenje dinara kao rešenje za nedovoljan izvoz. Pojedini izvoznici kroz svoje poslovanje prepoznaju da čak i njima ne idu u korist slab dinar i viša domaća inflacija. I jedni i drugi su dovoljno pristojni da se protive "naglim oscijalcijama kursa" i pozivaju Šoškića da stabilizuje kurs evra. Meni samo nije jasno, ako već svi žele stabilan kurs, zbog čega se toliko protive fiksnom kursu (valutnom odboru ili uvođenju evra) koji bi jednom za svagda zakucalo evro na predvidivu vrednost koja se može kalkulisati, bez valutnog rizika, u poslovne planove?

8 Mar 2012

Grčki bankrot odložen

Danas je bio relativno bitan dan za privredu Grčke ali i evrozone. Vlada Grčke izašla je sa saopštenjem da je uspela da prikupi pristanak za oko 80% duga u vlasništvu investitora o reprogramu javnog duga. Obveznice Grčke ukupno vrede oko 206 milijardi Evra. Nije ni čudo što svi smatraju Grčku prezaduženom. Ideja ovog reprograma, koji je po svemu sudeći uspeo, je bila da investitori, među kojima najveće banke, investicioni i penzioni fondovi iz Evrope, prihvate otpis barem 50% duga u zamenu za novu seriju obveznica (tačan iznos otpisanog duga je oko 53.5%). Te nove obveznice biće garantovane novim bail-out planom koji su dogovorili EU (čitaj Nemačka i Francuska), Evropska Centralna Banka i MMF. Taj plan podrazumeva pomoć Grčkoj od oko 130 milijardi evra uz pomoć kojih bi Grčka mogla da nastavi da otplaćuje dug. Često se u razmišljanju o ovoj temi vraćam na tekstove Slaviše Tasića na Tržišnom rešenju što toplo preporučujem svima - postova na temu krize evra, Grčke i globalne recesije ima preko dvadeset. 

Da dogovor o reporgamu duga nije bio postignut i da grčka vlada nije uspela da obezbedi pristanak investitora, već za manje od nedelju dana suočili bismo se sa bankrotom, najverovatnije nekontrolisanim. To je proces u kome na naplatu dolaze potraživanja po sistemu "ko je jači i ko se bolje snađe" ostalima samo sećanje na novac. U tim situacijama najčešće stradaju manje banke i investitori te mali penzioni fondovi. Ovako, kupljeno je još vreme, kupljeno je olakšanje. Berze će na ovaj dogovor pozitivno reagovati i već sutra može da se očekuje njihov oprezan rast a narednih dana i odlučniji. Kombinovano sa prethodnim merama ECB, današnji dogovor će povratiti kamate na dug Grčke verovatno u opseg u kome će se omogućiti refinansiranje duga i kada se potroši 130 milijardi evra iz ovog bail-outa, što bi trebalo da bude do kraja godine. 

ECB je snažno intervenisala u prethodnih deset dana sa oko 500 milijardi svežeg novca upumpanog u bankarski sektor. Prethodno je krajem novembra još 500 milijardi upumpano kroz trogodišnje kredite bankama. To su vrlo nekonvencionalne mere, koje u suštini predstavljaju štampanje para, niotkuda, upumpane u bankarski sektor. U prevodu, ECB je za 4 meseca "naštampala" hiljadu milijardi evra. Rezultat je bio prvo pad kamata na dug Portugalije, Španije i Italije, vraćajući kamate na održiv nivo za i do dva procenta. Drugo, intervencija ECB preokrenula je očekivanja dela finansijskog sistema da nas možda ipak ne čeka kolaps sredinom godine. Treće, te dve intervencije, verovatno su omogućile upravo napravljen dogovor da finansijski sektor prihvati deo gubitka u zamenu za reprogram. Sve u svemu rezultat napora MMF, EU i ECB je odlaganje problema. 

Setimo se prethodnog bail-outa Grčke iz 2010. godine kada su EU i MMF poslali 109 milijardi evra pomoći. Taj novac je potrošen na otplatu dospelih potražvanja duga u međuvremenu a deficit i novo zaduživanje naravno nisu prestali. Jer još dugi period su kamate bile dovoljno niske da Grčka vlada ipak može još malo da se zaduži barem da refinansira i odloži vraćanje duga. A zaduživanje za vraćanje prethodnog duga, planski kroz refinansiranje kao sada, ili kontinualno kroz izdavanje obveznica, zapravo nikada i nije vraćanje duga u punom smislu već odlaganje ispunjenja obaveze. Delom sve zemlje to rade, ali je problem kada dođete u stadijum, poput Grčke. Treba napomenuti da Grčka ima primarni suficit - poreski prihodi veći su od trškova i glavnica dospelih dugova. No kamate na dugove teraiju Grčku u deficit i zapravo čine situaciju neodrživom. Grčka nema ni za otplatu kamate pa ne može da računa ni na uspešnu dugoročnu otplatu glavnice. Kao što ni prethodni program u suštini nije mogao da reši problem, tako neće ni ovaj. Za već godinu i po dana možemo očekivati ponovni pritisak na međunarodnu zajednicu da otkupi Grčku jer je sledeći potencijalni banrkot neminovan. Naravno pod uslovom da međunarodni finansijski sistem preživi do tada. 

Tako je sa svakim štampanjem para i bail-outom. Oni uvek po definiciji podrazumevaju odlaganje problema odnosno zamenu fiskalnih problema inflacijom, depresijacijom kursa odnosno realnim osiromašenjem. Jedino dugoročno rešenje je kontrolisani bankrot Grčke, kontrolisani bankrot institucija koje su nepažljivo pozajmljivale vladi i recesija koja bi potom sigurno usledila. Delom bi morali da se sačuvaju depoziti građana, očuvaju penzioni računi, deo fondova bi morao u stečaj i restrukturiranje, sve kako bi se izbegao opšti finansijski inferno. Sa druge strane, finansijski sektor mora da prestane da pozajmljuje Grčkoj a vlada da vuče deficite. Zapravo bankrot bi oslobodio Grčku od duga i omogući da primarni suficit iskoristi za restrukturiranje javnog sektora. Neka vrsta programa EU i MMF u manjem obimu mogla bi da se pametnije iskoristi za finansiranje strukturne transforamcije Grčke. uz jednaku političku volju takav program bi bio jednako moguć i sa opstankom Grčke u evrozoni. Međutim razlog zašto ovakav program nije na stolu je taj što bi nemačke i francuske banke prevashodno morale da pišu gubitke, da se odreknu glavnice i kamate, da Nemačka snosi trošak garantovanja depozita kod kuće itd. Svejedno, pošto problem neće rešiti, kao što ni prethodni paket pomoći nije rešio, platiće cenu za politički projekat evra kad-tad. U suštini, koliko god grčka vlada bila kriva za situaciju u kojoj se zemlja nalazi, građani Grčke delom su taoci trenutne situacije i svog položaja, u nemogućnosti da bez obziljnih političkih posledica urade jedinu racionalnu stvar -proglase moratorijum.

Ako bi se malo igrali baba Vange, možemo reći da je efektivnost dogovorenog programa za spašavanje Grčke neizvesna i u kratkom roku. EU i evrozona sigurno ulaze u recesiju ove godine, odnosno veći deo je već u minusu, i to je svima jasno. Zabrinjava stagnacija cena nekretnina u Kini, usporavanje rasta i ubrzavanje inflacije, što ukazuje na približavanje kraju poslovnog ciklusa koji traje već decenijama u Kini. Ne ulazeći u dublju analizu, mogu reći da postoji opasnost od sloma rasta Kine (što sam već nekoliko puta najavio priznajući da mi svi elementi problema nisu jasni, mada se klupko lagano odmotava). Kada bi se to dogodilo svet bi zadesila mnogo veća i dublja kriza nego ova koja traje već četiri godine. Na kraju rast u SAD je vrlo turbulentan i fragilan. Iako je zaposlenost stabilna na oko 8.5% pitanje je kakvo je stanje u sivoj zovi, u industrijskim porudžbinama, kakva su predviđanja preduzetnika i poslovnih ljudi. Imam premalo informacija i znanja da bih mogao situaciju preciznije da procenim (mada bih gotovo sigurno i tada pogrešio, takva je ekonomska nauka). Sve u svemu, bilo koji od problema da krene prema malo lošijem scenariju, Grčki problem postaće zanemarljiv prema onome što bi moglo da nas čeka. Jer MMF i EU mogu da skupe pare da pomognu Grčkoj, eventualno Portugalu. Ali spasiti Italiju ili Španiju moguće je samo jednim "čarobnim" mehanizmom koji sigurno vodi u inflaciju, recesiju pa stagnaciju. Dugo, dugo, dugo.

28 Feb 2012

Nazad u klupe

Retke su glupe stvari kao senzacionalistički izveštaji novinara da je dinar na istorijskom minimumu. To smo čulu previše puta da bi bila samo opaska nekog neukog izveštača. Jednako bi glupo bilo žaliti se što raste temperatura vode u loncu koji stoji na uključenoj ringli. 

Srpska ekonomija ima stalni spoljnotrgovinski deficit i višu stopu inflacije nego zemlje evrozone. To su ključna dva izvora pritiska na depresijaciju domaće valute odnosno rast kursa evra. Mada se posle rast kursa vraća kao bumerang i pokreće inflatornu spiralu, pre svega u uvoznom sektoru. Jasno je da viša inflacija u zemlji nego u evrozoni znači da dinar gubi vrednost i da evro mora relativno da poraste - kurs evra apresira.

Trgovinski deficit podrazumeva da izvozimo manje vrednosti nego što uvozimo. To znači da prihodi u evrima koje dobijemo od stranaca nisu dovoljni da porkiju naše ukupne rashode na strana dobra i usluge. Taj deficit se pokriva prilivom kapitala (doznake, privatizacija, prodaja preduzeća strancima, zaduživanje, druge strane investicije, donacije itd.). Radi ilustracije, zamislite primer firme koja pozajmi 10 miliona evra za podizanje fabrike. Deo novca direktno ode u inostranstvo za kupovinu stranih mašina, komad se podeli kroz plate i dohotke izvođača koji deo troše na strana dobra. Dakle, 10 miliona evra ušlo, većina izašla, na nuli smo. Međutim, kada dođe na naplatu prva desetogodišnja rata kredita, firma mora da ode kod menjača i otkupi milion evra da bi isplatila ratu banci. To je milion evra koji se povuče sa tržišta novca smanjuje ukupnu količinu evra u opticaju, podiže vrednost evra (ima ga manje) i kurs ide gore da ispegla neravnotežu. I tako deset godina do potpune isplate kredite. Sa druge strane kad domaći poljoprivrednik izveze 500t pšenice za 150.000 evra to je devizni priliv koji se menja na tržištu novca za dinare. Ti dinari se ponovo vraćaju u evre kada kupujemo Sony televizor. I tu se priča završava, 1 evra izvoza pokriva 1 evro uvoza. Fundamentalna razlika između trgovinskih i kapitalnih priliva je sledeća: trgovinksi priliv ne mora da se vrati, kapitalni, delom, mora pa tako imaju različite uticaje na tržište novca, odnosno tražnju za devizama. Kada se u zemlju uveze više proizvoda i suluga nego što se izveze, traži se više evra nego što se nudi, kako bi se evrima direktno platila strana roba ili da se vrati pozajmljeni kapital koji je finansirao kupovinu. 

Da zaključim, zemlja koja ima stalni trgovinski deficit i relativno višu inflaciju u režimo fleksibilnog kursa mora osetiti rast kursa strane valute. Potpuno je normalno da dinar svakih par meseci bude na istorijskom minimumu u odnosu na evro jer u našim uslovima to je jedini mogući ishod platnobilansnih kretanja. Ako stalno kupujemo više evra nego što ga ima na domaćem deviznom tržitšu to evro čini oskudnijim i njegovi vlasnici mogu da traže više za prodaju. Od uvođenja evra do danas, kurs evra je porastao skoro 100% (obrnuto, dinar je izgubio 50% vrednosti relativno prema evru). I taj trend će se nastaviti sve dok imamo visoku inflaciju i spoljnotrgovinski deficit.  

Preko medija ovih dana, svako malo se može čuti jadikovanje zbog pada vrednosti dinara tj. rasta kursa evra. Upravo sam slušao Miloša Bugarina u emisiji B92 "Između dve vatre" koji kaže: U oktobru prošle godine, evro je bio 101,5 dinara, a danas je jedan evro 110,1 dinar što je povećanje od 8.7%." Naravno, usledio je poziv da se očuva stabilnost kursa. Da promene kursa bole uvoznike i domaće preduzetnike potvrdio je Veselin Jevrosimović, vlasnik kompanije ComTrade, sa idejom da špekulante treba uhapsiti. 
Javnost stalno kuka kako evro previše raste a to je samo prirodna posledica odnosa domaće proizvodnje i potrošnje, štednje i investicija.

Jedini načini da evro ne fluktuira je uvođenje fiksnog kursa ili valutnog odbora. Suština je da svaki sistem ima prednosti i mana. Pošto smo izabrali fleksibilni kurs (nominalna prilagođavanja), evro će stalno da skače jer imamo visoku inflaciju i spoljnotrgovinski deficit. Da imamo fiksni kurs, pojeli bismo devizne rezerve a potom bi bili otvoreni za špekulativne napade. U valutnom odboru, očuvanje fiksirane vrednosti evra u doba svetske krize značila bi presušivanje kapitala, nagli rast nezaposlenosti i pad plata (realna prilagođavanja). Ako stalno trošiš više nego što zaradiš onda je normalno što to negde moraš i da platiš jer od prilagođavanja   ne može da se pobegne.